Kan du inte betala tillbaka ditt smslån går skulden igenom en bestämd kedja: dröjsmålsränta från förfallodagen, en påminnelse på högst 60 kronor, ett inkassokrav på högst 180 kronor och till sist ett betalningsföreläggande hos Kronofogden. Först när Kronofogden beslutar att du ska betala får du en betalningsanmärkning, som sedan finns kvar i tre år.
En påminnelseavgift efter 10 dagar är tillåten så länge avgiften står i ditt låneavtal. Avgiften får till och med komma tidigare än så. Ju tidigare du hör av dig till långivaren, desto större är chansen att du får anstånd eller en avbetalningsplan innan skulden går till inkasso. Då slipper du både inkassoavgiften och risken för en betalningsanmärkning.
Vad händer steg för steg när du inte betalar ditt smslån?
Stegen är desamma oavsett om du har lånat 2 000 eller 20 000 kronor. Ett smslån med kort löptid förfaller ofta i ett enda belopp. Därför kan kedjan gå fort om du inte gör något. Har du missat ett förfallodatum ser fortsättningen ut så här.
Dröjsmålsränta börjar löpa från förfallodagen. Räntesatsen står i låneavtalet och får vara högst lika hög som räntetaket, som är 22 procent per år när referensräntan är 2,00 procent. Saknar avtalet en dröjsmålsränta gäller räntelagens nivå på referensräntan plus 8 procentenheter, alltså 10 procent.
Långivaren skickar en skriftlig påminnelse med en avgift på högst 60 kronor, men bara om avgiften avtalades när du tog lånet. Det får bara tas ut en påminnelseavgift per skuld, även om du får flera påminnelser.
Betalar du inte påminnelsen lämnas skulden till ett inkassobolag, som får ta ut högst 180 kronor för kravet. Kravet ska tala om vad skulden gäller, vart du betalar och vart du vänder dig om du vill invända.
Långivaren eller inkassobolaget ansöker hos Kronofogden om ett betalningsföreläggande. Ansökningsavgiften på 300 kronor kan du bli skyldig att betala. Du får ett brev där du ska bekräfta att du har tagit emot kravet och sedan betala eller invända inom den tid som står i brevet.
Gör du ingenting beslutar Kronofogden att du ska betala, ett så kallat utslag. Skulden registreras då hos Kronofogden. Samtidigt registrerar kreditupplysningsföretagen en betalningsanmärkning som finns kvar i tre år.
Betalar du inte efter utslaget kan Kronofogden utmäta pengar på bankkonton, skatteåterbäring och lön. Vid löneutmätning får en ensamstående behålla ett normalbelopp på 6 243 kronor i månaden under 2026 plus sin boendekostnad.
Får långivaren ta ut påminnelseavgift efter 10 dagar?
Ja, om påminnelseavgiften står i låneavtalet. Det finns ingen regel om att långivaren måste vänta 10 dagar efter förfallodagen. Påminnelsen kan komma så snart betalningen är försenad. Avgiften är högst 60 kronor och får bara tas ut en gång per skuld.
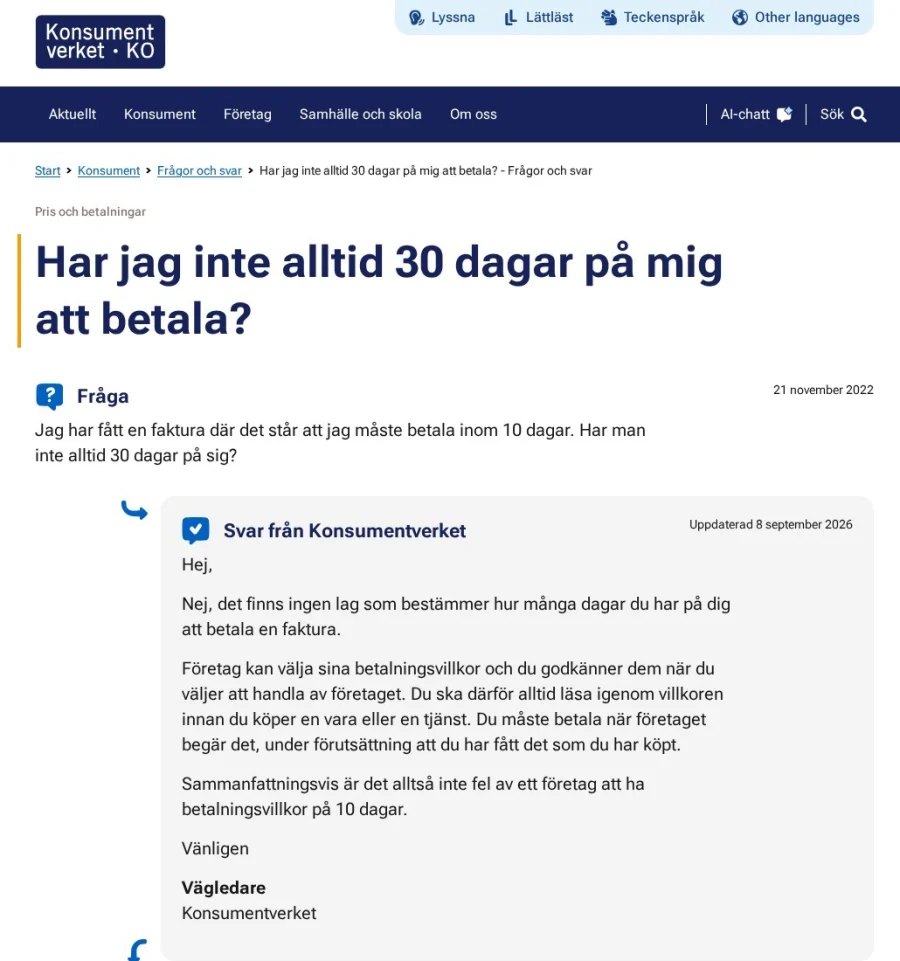
Påminnelsen ger dig en ny betalningsfrist. Inkassobolaget får inte skicka ett inkassokrav innan den fristen har gått ut. Betalar du påminnelsen i tid stannar kostnaden vid 60 kronor plus dröjsmålsränta för de dagar du var sen.
Vilka avgifter får läggas på ett obetalt smslån?
För smslån och andra krediter under räntetaket får långivaren inte kräva någon annan ersättning för en försening än dröjsmålsränta. Påminnelse- och inkassoavgifter är tillåtna eftersom de regleras i lagen om ersättning för inkassokostnader, men förseningsavgifter och liknande extra avgifter är inte tillåtna. Tabellen visar det högsta du kan behöva betala i varje steg.
| Kostnad | Högsta belopp | När den tas ut |
|---|---|---|
| Dröjsmålsränta | 22 % per år | Från förfallodagen, med den räntesats som står i avtalet |
| Påminnelseavgift | 60 kr | En gång per skuld, om avgiften står i avtalet |
| Inkassoavgift | 180 kr | När inkassokravet skickas |
| Avbetalningsplan | 170 kr | När inkassobolaget upprättar en plan åt dig |
| Ansökningsavgift hos Kronofogden | 300 kr | När betalningsföreläggande söks |
| Grundavgift vid utmätning | 600 kr per år | För varje år som utmätningen pågår |
| Förseningsavgift | 0 kr | Är inte tillåten för smslån och andra krediter under räntetaket |
Utöver avgiftstaken finns ett kostnadstak. Ränta, avgifter för krediten, dröjsmålsränta och inkassokostnader får tillsammans aldrig bli högre än lånebeloppet. På ett smslån på 5 000 kronor kan de kostnaderna alltså som mest bli 5 000 kronor.
Räkneexempel med ett smslån på 5 000 kronor
Räkneexemplet visar ett smslån på 5 000 kronor som inte betalas alls. Avtalet anger 22 procent i dröjsmålsränta. Skulden går först till inkasso och sedan till Kronofogden. Efter sex månader ser skulden ut så här.
6 090 kr
Räntan för lånets ursprungliga löptid kommer till utöver summan, liksom grundavgiften på 600 kronor om Kronofogden inleder utmätning. Kostnadstaket gör att ränta, dröjsmålsränta och inkassoavgifter tillsammans aldrig kan passera 5 000 kronor. Med 22 procent i dröjsmålsränta tar det ändå flera år innan taket nås.
Hur fort kan ett smslån gå till Kronofogden?
Ingen lag bestämmer hur lång tid som måste gå mellan förfallodagen och Kronofogden, men det finns frister i varje steg. Ett inkassobolag får bara driva in en skuld som har förfallit och som du har fått en faktura eller annan underrättelse om. Har du fått en påminnelse får inkassokravet inte skickas förrän påminnelsens betalningstid har gått ut.
Ett inkassokrav bör ge dig minst åtta dagar att betala om det kommer med vanlig post och minst sex dagar om det kommer digitalt. Du bör alltid få minst fyra bankdagar på dig att betala eller invända. Räknat på de kortaste fristerna kan ett obetalt smslån nå Kronofogden några veckor efter förfallodagen.
Vad gör jag om jag inte kan betala mitt smslån?
Ring eller mejla långivaren så snart du ser att pengarna inte räcker, helst före förfallodagen. Många långivare kan erbjuda anstånd eller en avbetalningsplan, men bara om de vet om problemet innan skulden har gått vidare till inkasso.

Kommer ni överens om en avbetalningsplan hos inkassobolaget kostar den högst 170 kronor. Inkassobolaget bör inte gå vidare med nya åtgärder så länge du följer planen. Be alltid om en skriftlig bekräftelse på det ni har kommit överens om.
Fem steg när pengarna inte räcker
- Kontakta långivaren: Berätta kort varför du inte kan betala och föreslå ett belopp som du klarar varje månad.
- Gör en lista över alla skulder: Skriv upp belopp, förfallodatum och vem du är skyldig pengar. Då ser du vilka räkningar som måste betalas först, som hyra och el.
- Ta hjälp av budget- och skuldrådgivningen: Kommunens budget- och skuldrådgivning är kostnadsfri och omfattas av sekretess. Rådgivaren kan hjälpa dig att kontakta och förhandla med dem du är skyldig pengar.
- Invänd om kravet är fel: Är beloppet fel, redan betalt eller preskriberat ska du invända till inkassobolaget direkt. Du kan invända muntligt eller skriftligt, men skriftligt ger dig ett bevis. En saklig invändning hindrar inkassobolaget från att ansöka hos Kronofogden.
- Överväg skuldsanering: Har du så stora skulder att du inte kan betala dem på många år kan du ansöka om skuldsanering hos Kronofogden. En skuldsanering pågår i fem år, även om betalningsplanen är kortare.
Får du anstånd innan förfallodagen flyttas betalningen utan påminnelseavgift, men vanlig ränta kan fortsätta att löpa på lånet. Vill du läsa mer om hur olika typer av lån fungerar och vad du ska tänka på före ansökan kan du besöka snabblanet.nu där det finns en översikt över snabblånsformer och villkor.
Sex misstag som gör skulden dyrare
- Att lägga breven åt sidan: Varje steg som passerar utan svar lägger på en ny avgift. Till sist fattar Kronofogden beslut utan att du har sagt något.
- Att ta ett nytt smslån för att betala det gamla: Problemet flyttas bara framåt, medan den nya krediten kostar ränta och avgifter från första dagen.
- Att lova mer än du klarar: En avbetalningsplan som spricker kan leda till att skulden går vidare till Kronofogden. Föreslå hellre ett lägre belopp som du vet att du kan betala varje månad.
- Att betala till fel mottagare: När skulden har sålts eller lämnats till inkasso ska du betala till det bankgiro och det OCR-nummer som står på det senaste kravet.
- Att vänta tills Kronofogden hör av sig: Då har avgifterna redan lagts på. Det enda som återstår är att betala eller invända inom tiden i brevet.
- Att missa den kostnadsfria hjälpen: Kommunens budget- och skuldrådgivning kostar ingenting och kan hjälpa dig redan innan skulden har gått till inkasso.
Tre år med en betalningsanmärkning
En betalningsanmärkning för en privatperson finns kvar i tre år. Uppgiften ska gallras senast tre år efter dagen då Kronofogden meddelade utslaget. Den försvinner inte tidigare för att du betalar skulden. Däremot försvinner skulden från Kronofogdens register när den är betald, vilket kan väga tungt när en långivare prövar en ny ansökan.
Anmärkningen påverkar mer än möjligheten att låna. Hyresvärdar, mobilbolag och bilfirmor tar ofta en kreditupplysning, så en anmärkning kan göra det svårare att få ett förstahandskontrakt, ett abonnemang eller ett leasingavtal. Mer om tiderna finns i guiden om när en betalningsanmärkning försvinner.
Om långivaren säljer skulden vidare
Långivaren får sälja en obetald skuld till ett inkassobolag eller en annan köpare. Skulden blir inte större av att den byter ägare. Den nya ägaren måste följa samma regler för inkasso som den gamla.
Du har samma rätt att göra invändningar mot den nya ägaren som mot långivaren du lånade av. Kontrollera att kravbrevet kommer från rätt bolag och att beloppet stämmer med det tidigare kravet plus dröjsmålsränta och tillåtna avgifter. Begär en specifikation om något är oklart.
Vad ändras med den nya konsumentkreditlagen?
En ny konsumentkreditlag gäller för lån som tas från 20 november 2026. Har du tagit ditt smslån tidigare gäller i huvudsak den gamla lagen för ditt avtal, men det spelar ingen roll för räntetaket och kostnadstaket eftersom reglerna förs över oförändrade.
Dröjsmålsräntan måste ligga under räntetaket på referensräntan plus 20 procentenheter. Kostnadstaket omfattar kreditkostnader, dröjsmålsränta och inkassokostnader. Båda reglerna har gällt sedan 1 mars 2025 och står i den nya lagen i 4 kap. 4 och 5 §§.
Det som är nytt för dig som inte kan betala är att långivaren, när det är lämpligt, ska erbjuda en ändring av kreditavtalet innan skulden drivs in genom verkställighet hos Kronofogden. Långivaren ska då väga in din personliga situation och din förmåga att betala. Kreditprövningen skärps också, eftersom långivaren ska kontrollera uppgifterna om din ekonomi innan lånet beviljas.
Vanliga frågor om obetalda smslån
Kan jag stoppa Kronofogden om jag betalar i sista stund?
Ja, om du betalar hela skulden med ränta och avgifter innan Kronofogden har fattat beslut. Ge Kronofogden besked om att du har betalat, så blir det inget utslag och ingen betalningsanmärkning. Den som har ansökt ska då återkalla sitt krav.
Syns ett inkassokrav i en kreditupplysning?
Nej, ett inkassokrav ger ingen betalningsanmärkning. Anmärkningen kommer först när Kronofogden har beslutat att du ska betala. Långivaren kan däremot ta hänsyn till missade betalningar om du söker ett nytt lån hos samma bolag.
Kan jag förlora bostaden om jag inte betalar ett smslån?
Kronofogden försöker alltid utmäta det som gör minst skada. Först kommer kontanter, pengar på banken, aktier, skatteåterbäring och lön. En bostad kan utmätas, men för en skuld på ett smslån går Kronofogden i första hand på pengar och lön. En betalningsanmärkning kan däremot göra det svårare att hyra en ny bostad eller få ett bolån.
Får långivaren kräva hela lånet direkt om jag inte betalar?
Ja, om avtalet tillåter det och du sedan mer än en månad är sen med ett belopp som överstiger tio procent av skulden, eller fem procent om flera betalningar har förfallit. Uppsägningstiden är minst fyra veckor för lån som tagits före 20 november 2026 och minst 30 dagar för lån som tas därefter. Betalar du det förfallna beloppet med dröjsmålsränta innan uppsägningstiden har gått ut behöver du inte betala resten i förtid.
Kan jag ta ett nytt lån för att betala smslånet?
Det går, men ett nytt smslån flyttar oftast bara problemet framåt. Tar du ett nytt lån hos samma långivare räknas kostnaderna för det gamla lånet in i kostnadstaket för det nya. Har du flera dyra krediter kan ett samlingslån med betalningsanmärkning vara ett bättre alternativ, men bara om den totala kostnaden blir lägre.
Preskriberas en skuld för ett smslån?
En skuld till ett företag preskriberas normalt efter tre år när du är konsument. Preskriptionstiden börjar om varje gång du får ett skriftligt krav, betalar på skulden eller på annat sätt erkänner den. Invänd mot kravet om du anser att skulden är preskriberad, eftersom en preskriberad skuld inte kan drivas in.
- Ta bort en betalningsanmärkning: Om och när en anmärkning går att ta bort.
- Framtid efter betalningsanmärkning: Hur du bygger upp ekonomin igen efter en anmärkning.
- Sms-lån utan ränta: Varför ett räntefritt lån aldrig är gratis och vad det kostar om du betalar sent.
- Inkomstförsäkring: Hur en försäkring kan skydda ekonomin om inkomsten faller bort.